Domain hybrid-24.de kaufen?
Wir ziehen mit dem Projekt
hybrid-24.de um.
Sind Sie am Kauf der Domain
hybrid-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hybrid-24.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Ähnliche Suchbegriffe für Anzeige Unfallversicherung
Top-Angebote
Produkte zum Begriff Anzeige Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
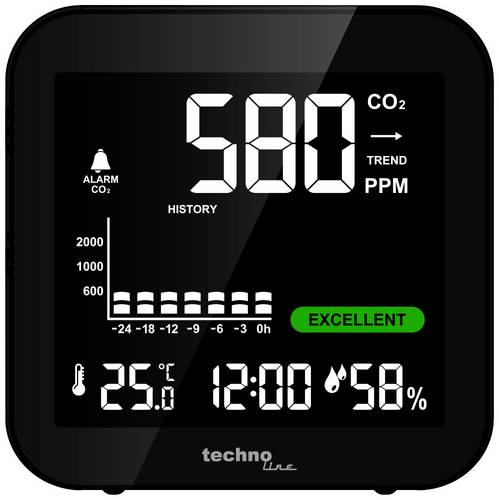
Techno Line WL1028 WL1028 CO2-Anzeige / CO2-MessgerätWL1028 Co2-Messer, Überwachung der Raumluftqualität, Lüftungsempfehlung auf Basis der CO2-Konzentration in der Luft, einstellbare Alarme, CO2-Historie, für Schulen, Konferenzräume, Hotellerie, Büros.109,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1025 WL1025 CO2-Anzeige / CO2-MessgerätKontrolle ist besser als Bauchgefühl Der neue Luftgüte-Monitor unterstützt Sie dabei die Raumluft unabhängig von der persönlichen Wahrnehmung zu analysieren und zu beurteilen. Er gibt Ihnen auf Basis der ermittelten Werte Handlungsempfehlungen, um kurzfristig und bedarfsgerecht auf Veränderungen der Qualität der Raumluft reagieren zu können. Der eingebaute Luftgüte-Sensor überwacht hierzu rund um die Uhr das Raumklima, analysiert die Schadstoffkonzentration und erinnert im richtigen Moment ans Lüften. zusätzliche Funktionen: Innentemperaturanzeige Innenluftfeuchtigkeitsanzeige Quarzuhr Batterieendanzeige Tischaufstellung Atmen Sie sich gesund und glucklich. Viele Menschen legen einen großen Wert auf gesunde Ernahrung und ausreichend Trinken, doch vergessen oft die wichtigste Grundfunktion des Korpers: das Atmen. Ein erwachsener Mensch trinkt am Tag durchschnittlich 3 Liter Flussigkeit und kann bis zu 3 Tage ohne Wasser auskommen, jedoch werden im Vergleich auch durchschnittlich 15 Kilogramm Luft eingeatmet und ohne Sauerstoff wurde der Korper nur 3 Minuten durchhalten. Auch werden immer mehr Krankheiten mit schlechter Luftqualitat und hohen Konzentrationen von fluchtigen, organischen Verbindungen (VOCs) in Verbindung gebracht. Durch fast alle Einrichtungsgegenstande, elektrischen Gerate, chemische Reinigungsmittel, die Zubereitung von Lebensmitteln und den Menschen selbst kann schnell ein ungesundes Niveau an VOCs in geschlossenen Raumen erreicht werden. Mit dem WL105,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Anzeige Unfallversicherung:
-
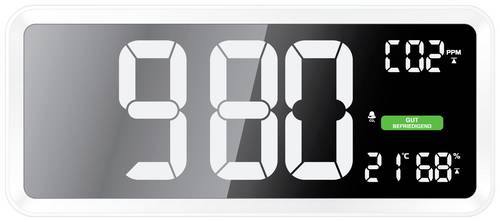
NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-MessgerätAuf den richtigen Zeitpunkt zum Lüften kommt es an Für die Überwachung der Luftqualität in Büro oder Werkstatt wie auch im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermäßiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts von misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der Netzteil-betriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.53,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line MA10402 CO2-Anzeige / CO2-MessgerätDer Luftgütemonitor ist nicht nur als alleinige Station nutzbar, sondern ist obendrein mit dem Gateway kompatibel und kann somit an das Hausüberwachungssystem "Mobile Alerts" angeschlossen und mit vielen weiteren Funksensoren beliebig erweitert werden. (Über die Funksensoren mit Internetanbindung mittels Gateway können Sie mit dem MOBILE ALERTS System sämtliche Informationen aus Ihrem Haus weltweit über Ihr Smartphone abrufen. Via Push-Benachrichtigung werden Sie bei auftretenden Störungen unverzüglich alarmiert und können so durch gezieltes Handeln größere Schäden vermeiden.) Das Besondere an dieser Station ist der Luftgütesensor, der stätig die Raumluftqualität überwacht. Ist die Luftqualität deutlich zu schlecht, leuchtet ein rotes Warnlämpchen auf und Sie können entgegenwirken, in dem Sie, zum Beispiel, kurz lüften. Verwenden Sie den MA10402 als Zusatzsensor für das Mobile Alerts System, überwacht dieser nicht nur permanent die Temperatur, die Luftfeuchte und die Luftqualität. Er meldet ebenso Störungen unverzüglich auf Ihr Smartphone. (Mobile Alerts App, ein Smartphone und Gateway erforderlich).71,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Anzeige Unfallversicherung
-
Techno Line WL1028 WL1028 CO2-Anzeige / CO2-MessgerätWL1028 Co2-Messer, Überwachung der Raumluftqualität, Lüftungsempfehlung auf Basis der CO2-Konzentration in der Luft, einstellbare Alarme, CO2-Historie, für Schulen, Konferenzräume, Hotellerie, Büros.109,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1025 WL1025 CO2-Anzeige / CO2-MessgerätKontrolle ist besser als Bauchgefühl Der neue Luftgüte-Monitor unterstützt Sie dabei die Raumluft unabhängig von der persönlichen Wahrnehmung zu analysieren und zu beurteilen. Er gibt Ihnen auf Basis der ermittelten Werte Handlungsempfehlungen, um kurzfristig und bedarfsgerecht auf Veränderungen der Qualität der Raumluft reagieren zu können. Der eingebaute Luftgüte-Sensor überwacht hierzu rund um die Uhr das Raumklima, analysiert die Schadstoffkonzentration und erinnert im richtigen Moment ans Lüften. zusätzliche Funktionen: Innentemperaturanzeige Innenluftfeuchtigkeitsanzeige Quarzuhr Batterieendanzeige Tischaufstellung Atmen Sie sich gesund und glucklich. Viele Menschen legen einen großen Wert auf gesunde Ernahrung und ausreichend Trinken, doch vergessen oft die wichtigste Grundfunktion des Korpers: das Atmen. Ein erwachsener Mensch trinkt am Tag durchschnittlich 3 Liter Flussigkeit und kann bis zu 3 Tage ohne Wasser auskommen, jedoch werden im Vergleich auch durchschnittlich 15 Kilogramm Luft eingeatmet und ohne Sauerstoff wurde der Korper nur 3 Minuten durchhalten. Auch werden immer mehr Krankheiten mit schlechter Luftqualitat und hohen Konzentrationen von fluchtigen, organischen Verbindungen (VOCs) in Verbindung gebracht. Durch fast alle Einrichtungsgegenstande, elektrischen Gerate, chemische Reinigungsmittel, die Zubereitung von Lebensmitteln und den Menschen selbst kann schnell ein ungesundes Niveau an VOCs in geschlossenen Raumen erreicht werden. Mit dem WL105,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-Messgerät, Thermometer + HygrometerAuf den richtigen Zeitpunkt zum Lüften kommt es an. Für die Überwachung der Luftqualität in Büro oder Werkstatt sowie im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermässiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der netzbetriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.59,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.